
彭实戈:金融风险的不确定性原理
10月22日,2026金融科技大会(金融街论坛年会的特定版块)的平行论坛以“智领金融·数创未来——AI赋能金融高质量发展论坛”为主题,在国家级金融科技示范区举办。本次平行论坛由中国民主建国会北京市委员会金融委员会、首都经济贸易大学、中关村金融科技产业发展联盟合作承办,主题聚焦“智领金融·数创未来”,深入探讨人工智能与金融业融合的关键命题。中国科学院院士、山东大学数学与交叉科学研究中心主任彭实戈出席并发表题为《金融风险的不确定性原理》的主题演讲。
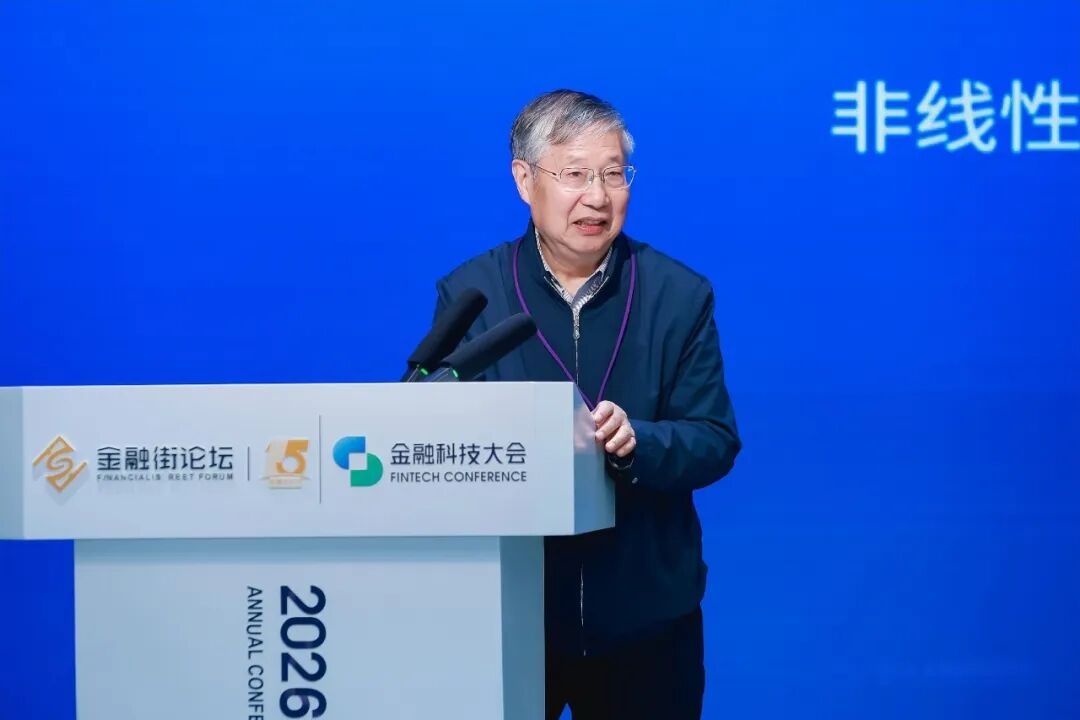
彭实戈指出,金融风险充满着不确定性。2008年全球金融危机期间,即便具备诺贝尔奖级学术影响力的经典金融理论体系,也未能对危机形成有效预判,更未能遏制危机的蔓延与冲击传导。尽管传统基础数学理论体系具备高度严谨性,但其分析框架核心预设的概率测度是否具备现实存在的合理性,抑或本质上是类似“皇帝的新衣”式的理论建构?这一理论质疑最早可追溯至百年前学者F. Knight提出的经典学术挑战。针对上述长期存在的理论困境,非线性期望理论研究领域已取得重大突破性进展。彭实戈发现并证明了非线性大数定律与中心极限定理,从理论层面系统揭示了随机系统的基本运行规律。非线性期望理论与人工智能技术呈现深度协同、融合发展的态势。传统蒙特卡洛(Monte-Carlo)方法往往会掩盖观测数据蕴含的深度不确定性特征,而基于非线性大数定律推导形成的算法,可实现概率分布不确定性的自动稳健测算,目前已成功应用于G-VaR算法开发。彭实戈强调,正如数学家罗巴切夫斯基通过放弃空间平直性假设开创非欧几何研究体系,非线性期望运算的核心逻辑在于舍弃传统期望运算的“线性假设”,这一理论突破极大拓展了相关方法的应用领域与适用边界。对于以非线性期望为核心数学基础的金融经济学研究而言,成熟的理论体系将为领域发展提供坚实的方法论支撑,具备广阔的研究前景与应用价值。
演讲全文
我今天要给大家汇报的题目是《金融风险的不确定性原理》,或者金融风险的数学原理。金融里面充满了不确定性,应该是最大的不确定性,而且是量化不确定性,它不是说只是知道或者不知道,而且能标明有多大,量化不确定性。我将报告这里面的一个大问题,不只是数学的大问题,在基础经济学上也是大问题,金融里更不用说,这是大问题。
一、金融:充满着不确定性的世界
我们知道概率理论应用于金融领域实际上是美国引入的,为什么它的金融这么发达呢?和它的数学有关系,特别是把概率理论应用于概率。上世纪两大金融革命,主要是西方世界的两大金融革命,一个是上世纪50年代,一个是上世纪70年代,数学深入扎根于经济金融,但是这里有一个极具很有挑战性的问题,我认为,留给了我们一个不见得比他们的完成的建树小的问题。然后我再谈一下我们自己的观点和自己建立的数学工具。当然我们不能只是纸上谈兵,最后希望能和银行,和金融界,以及AI密切合作,其实现在已经有点密不可分了分不开了。
我下面要重点向大家汇报的非线性期望理论,这个非线性期望理论和算法。数据在爆炸性的增长,而将来还是要爆炸性的增长,使得我们这个世界充斥着不确定性,大家说科学越来越进步,不确定性是不是变小了?相反,它变得越来越大了,我们要估计到这一点,积蓄我们的力量和智慧去占据那些特别重要的制高点。重要制高点之一,我认为就是非线性期望理论。
奇怪,但是我认为这是我的使命,要把这个切实做起来。所以我今天讲演ci写的没有一个数学公式,这是我第一次,以前从来没有。以前我的无论是报告,无论是文章,至少有一半是数学,但是我觉得我们这种交流要把事情讲清楚。有问题现在就可以问。
我们这个世界充满了不确定性,伴随着全球金融市场的高度不确定性,以及高度发展着的金融风险量化理论。黑天鹅事件频度越来越高,越来越扑朔迷离。风险越来越大,理论好像越来越完备、越来越完善,其实应用的结果,特别是在上一次全球性的金融风暴。。2008年之后,大家就开始批评金融经济学家了,说你们怎么搞的?我给大家举一个例子,著名的期权定价理论Black-Scholes公式,他得了1997年的诺贝尔奖,而且是诺贝尔奖里面在金融领域用得最广泛的公式。但是后来大家就指责了,你的引入究竟是对我们经济起了好作用还是坏作用?这个问题有很多公开的讨论,包括《纽约时报》,还有《华尔街日报》都去探讨这个问题。这个理论和算法都没有预料和阻止这场全球金融风暴的肆虐。它没有阻止,而是给我们中国留下一个好机会,就是我们怎么去把这一点做好。
二、皇帝的新衣?
因为这里有一个根子的问题,实际上这个问题是出在哪儿呢?是量化风险不确定性的基础理论出了大问题。作为整个金融模型,理论上是严谨而优美,似乎无可挑剔,但是更基础的问题是:是否真的出现这样的概率?因为你现在用的主要工具是概率论,但是你用了概率论,你的复杂数据,这里有没有能力担当把金融风险刻画到底的能力呢?
这是我发明的,是不是它是“皇帝的新衣”?你说了,因为这个事情我们可以再追溯到上世纪1921年,芝加哥学派的奠基人F. Knight提出了一个挑战:你能不能真的找到?你出版了上千本书,《概率统计》,总是有一个基本假定,能找到这个概率,你能不能找到这个概率?这个问题长期未能解决。
大家知道,找不到,我还有一个办法,就是把所有可能的概率都拿来,每一个都算一遍。我就算金融风险,算预期的金融风险,叫Expected Value,我算这个预期的金融风险的时候,我不知道,我拿不准了,到根儿上拿不准了,但是我可以把它一个一个地算,算出来以后,然后找到最底线的那一个。这个事情数学上是讲得通的,但是实际计算数据上、计算上是不行的。因为这就是一个叫“无穷维诅咒”,你马上进入无穷维诅咒,算不了这么大。
这个方面科学界有大量的工作,最典型的比如法国有名的科学院院士Choquet提出了Choquet积分理论,也不能解决这个问题。计算的无穷维问题一直得不到解决。
三、长缨在手:非线性期望理论与算法
我们非常幸运,我们完全走了另外一条路,这条路他们不知道。在另一条路上,我们发现了要建立非线性期望理论。而我们整个的分析基础就以期望理论和期望计算方法为它的核心,为它的基础。我们知道数学,你要做严格的就要有一个公理体系了,你要符合公理体系,它才不会中间自己相矛盾。
这个恰巧它就可以把刚才说的所有可能的概率下,比如计算金融风险,在可能的概率下找到它的最坏情况,这个事情就变成非线性期望和非线性,就变成完完全全不一样了。概率论是一个特别特殊的情况,而更一般的情况,很多很多风险,很多很多在概率演进里看不见的风险,它实际上是不得了的事情。如果用数学,它是零测度的东西,你看来是零测度的东西,过去的理论看来零测度的东西,实际是潜伏着很大的危机,越是这样的东西越危险。
我们重大突破是发现并证明了非线性大数定律和中心极限定理,从而揭示了整个随机世界的基本运动规律。在连续时间则遵守G-布朗运动或Poisson-Levy过程。这个新理论中有提升后的G-正态分布,还获得了全新的针对均值不确定性的最大分布。前者用线性期望来看就是经典的正态分布(即高斯分布),而后者则变为一个确定的常数——它们都不具备测量调控概率不确定性的能力。
非线性期望理论能够抓住不确定数据的最根本的、且线性情况下极易消失的特征,整个金融理论需要在非线性框架下重新审视和提升。例如非线性独立同分布、非线性正态分布、非线性Poisson分布、非线性布朗运动、非线性Levy分布等等。例如把著名的BS期权定价公式中的布朗运动替换为G-布朗运动,仅仅多用了一个参数就稳健地监控到了无穷维的深度不确定性。
所以,真的可以构造严谨而优美的数学,它胜于支持其成长的概率理论。非线性期望是在概率的基础上提升上去,并且它与AI共同成长。AI里其实也有很多你拿一本书来我就可以跟你说,这里面很多地方它实际上基本观点就是假设了概率的确定性。任何一本大家公认的书我都可以给你指出来,而且不止一处,很多很多处都是这样。而我们的这个新的理论是脱胎于概率理论,但是已经超出了概率理论之所能及,而且它一旦正确的应用就可以像我刚才说的,把那些以前有可能被忽略掉的风险找回来 。
在金融市场定价计算中,在深度学习中经常用到的,以大数据均值来代替期望值计算的Monte-Carlo方法常常掩盖了数据的深度不确定性,而应用由非线性大数定律所导出的phi-max-mean算法就自动且稳健地计算到了其概率分布的不确定性。它的这种神奇的泛化功能正在为越来越多的专家和AI工程技术人员所理解,并且成功地应用到了国际上尚在普遍应用的市场金融风险度量VaR,即G-VaR算法中。
我给自己给自己下了一个限制,这次讲演稿不用一个数学符号,我们和李平教授,更重要的和银行界、和金融界合作,深入探讨,扎根,就会自然而然地生出了一些新的稳健的算法,它会自动提醒。当然,我们还是要有底线,总是要小心,而非线性期望会助力我们做好这些。
我们无论在金融里还是什么里,经常一谈它的分布就说是高斯分布,高斯分布很危险,为什么?它就没有把概率的不确定性算进去。目前来讲最好的办法,以前大家都没想到,最好的办法就是用非线性期望来做事情。计算的时候用很多工具,好在我们非常幸运,找到正确的稳健算法,使它不再是个理论问题,有数据就能分析出来,这特别重要。非线性期望理论
总结
有一句话,这个事情有点像当年罗巴切夫斯基,他一个重大的贡献就是直线是什么?他到一个弯曲空间里找直线。正如当年罗巴切夫斯基放弃了空间平直性假设一样,我们舍弃了期望运算中的“单调、保常、线性假设”就构成了非线性期望运算,眼前就呈现出了期望的田野,假设条件大大放松了,从而大大拓宽了可以应用的领域,特别是对于长期驻足不前的概率不确定性领域。
特别是对以非线性期望为其数学基础的金融经济学,更是“长缨在手缚苍龙”,须要诸君的大力支持和深度参与,广阔天地,大有作为。我们已经有工具,但是万里长征才起步。今日长缨在手,何时缚住苍龙?就到这儿。
谢谢大家!
注:本文依据论坛现场实录及演讲嘉宾材料整理。
版权所有 京ICP备05004629号
文保网安备案:1101050002